楼市下行周期中的安全购房策略与土地评估逻辑
一、楼市下行周期的基本特征
楼市下行周期通常表现为成交量萎缩、价格预期转弱、开发商资金链紧张、二手房挂牌量激增。此时,购房逻辑从“追涨”转向“防御”,安全边际取代升值预期,成为决策的第一原则。与上行期不同,下行期的风险不再来自“买不到”,而是来自“买错”和“买贵”。
二、安全买房的核心原则:先求不败,再求胜
1. 优先选择现房或准现房
预售制下的期房风险在下行期被急剧放大。开发商资金链断裂可能导致烂尾,即使不烂尾也可能降标减配。安全策略是:优先考虑已竣工验收的现房,或主体结构已封顶、配套融资已落地的准现房。若必须买期房,应选择财务状况稳健、股东背景清晰的房企,并核实项目预售资金监管账户是否正常。
2. 聚焦核心城市的核心地段
下行周期中,非核心资产最先下跌且流动性枯竭,核心资产则相对抗跌。安全选择是:一二线城市中产业基础扎实、人口持续流入的板块;三四线城市则只考虑主城区、优质学区或不可替代的自然资源地段。远郊新区、概念炒作区、文旅地产应坚决回避。
3. 控制杠杆,预留安全垫
月供不超过家庭月收入的40%,并预留至少12个月的月供现金储备。下行期收入预期不稳定,高杠杆购房一旦遇到失业或降薪,断供风险极高。避免使用首付贷、经营贷等违规资金,否则在房价下跌时可能触发抽贷。
4. 二手房胜过新房(在特定条件下)
二手房价格由分散的业主决定,下行期议价空间大,且房屋质量、采光、噪音、物业水平均可实地验证。尤其关注“满五唯一”的房源,税费低。但需注意:房龄超过20年、无电梯、无学区的老破小,在下行期流动性最差。
5. 价格锚定:用土地评估逻辑判断底线
房价=楼面地价+建安成本+税费+合理利润。下行期开发商可能亏本卖房,但土地价值有底部支撑。若售价接近或低于同区域楼面地价+建安成本(约3000-5000元/㎡),则继续下跌空间有限。这个判断离不开房地产土地评估。
三、房地产土地评估:下行期的安全标尺
1. 土地评估的基本方法
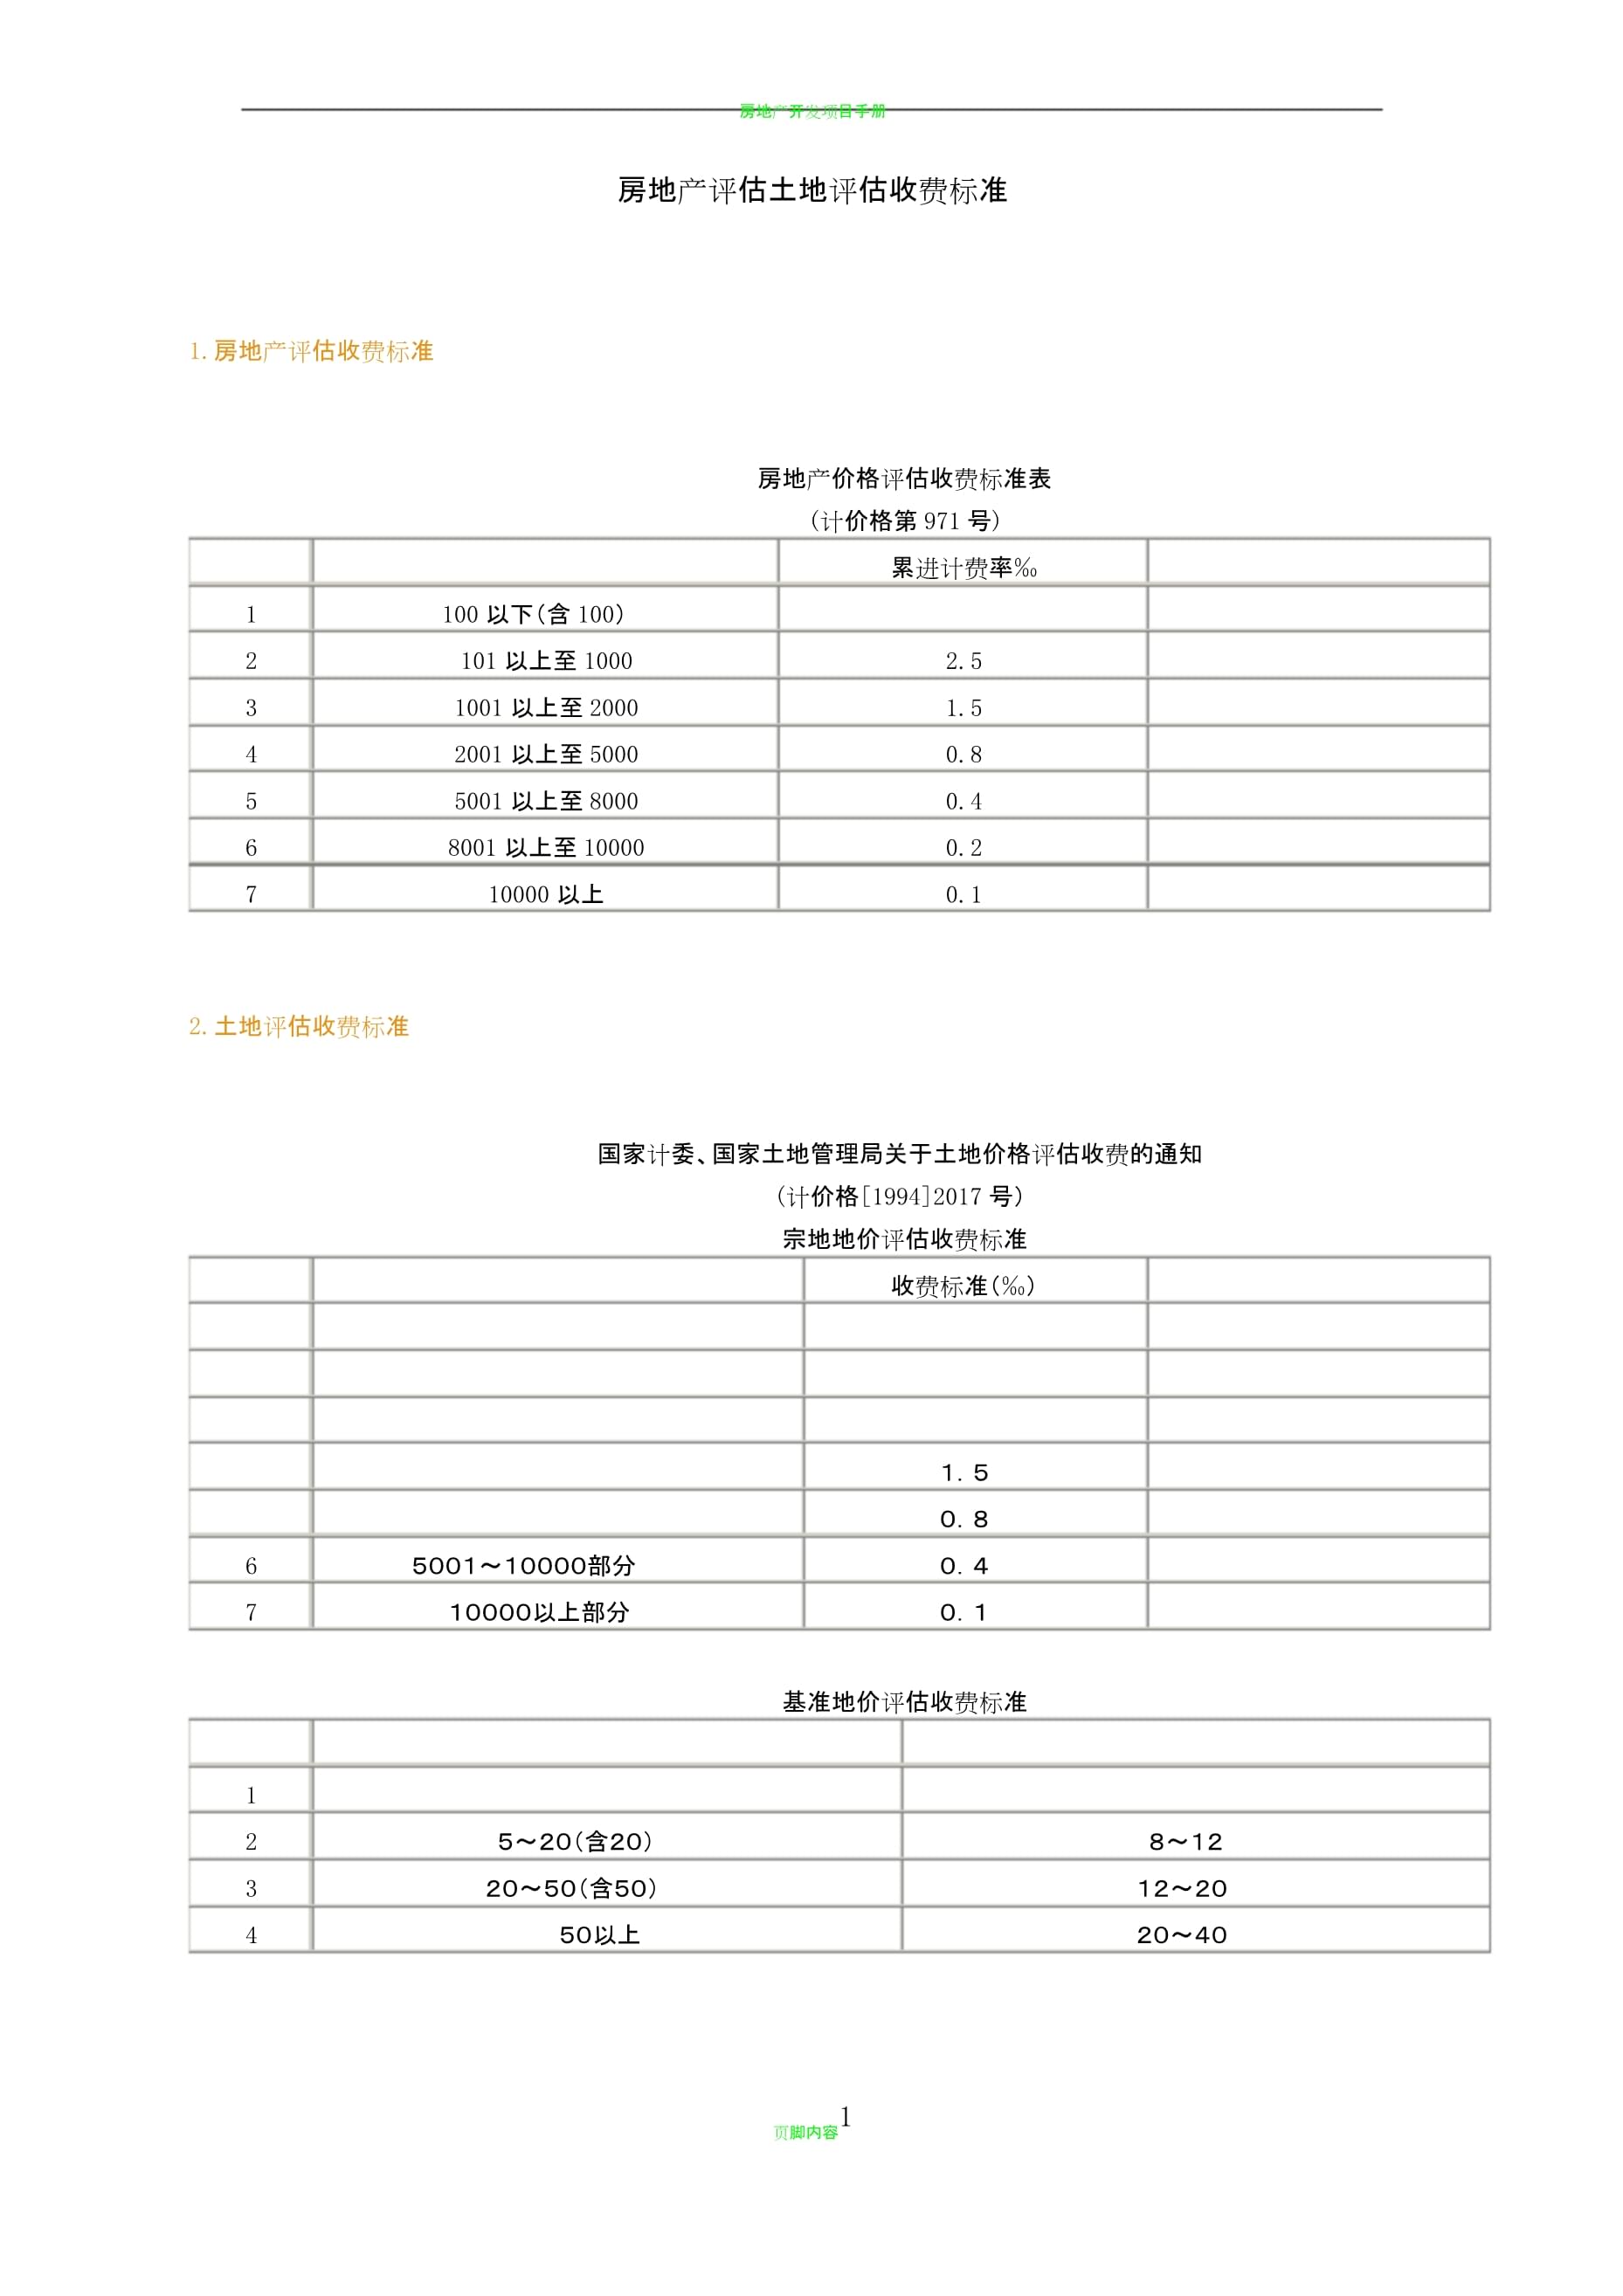
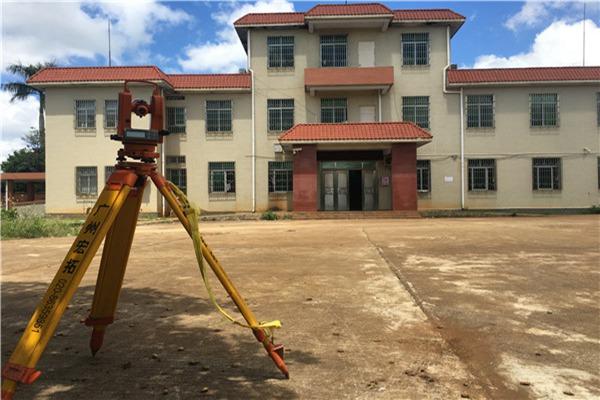
土地评估常用市场比较法、收益还原法、成本逼近法和假设开发法。下行期最实用的是市场比较法和假设开发法:前者通过近期成交地块推算土地价值,后者从未来房价倒推地价上限。对普通购房者,重点不是掌握公式,而是理解评估逻辑。
2. 楼面地价:房价的硬成本线
楼面地价=土地总价÷规划建筑面积。这是房价中最刚性的部分。下行期,周边新拍地块的楼面地价是重要参照。如果某区域楼面地价已从高峰期的1.5万元/㎡降至8000元/㎡,而二手房售价仍挂在2万元/㎡,则存在明显下跌压力。反之,若二手房售价已接近“楼面地价+建安成本”,则安全边际较高。
3. 土地评估与购房安全边界
专业评估机构会给出一块土地的“市场价值”和“快速变现价值”。后者通常低于前者10%-20%,代表极端情况下的底线。购房者可参照:若购入价格接近该区域土地的快速变现价值对应的房价,则抗跌性较强。关注土地出让时的“限地价、竞配建”等条件,这些隐性成本最终会传导至房价。
4. 利用土地评估判断区域潜力
下行期,政府推地节奏和地价走势是先行指标。如果某区域连续流拍或底价成交,说明开发商不看好,购房应谨慎;如果优质地块仍能溢价成交,说明资本长期看好,可纳入安全清单。观察土地规划用途调整:工业用地改为住宅用地、增加教育医疗配套,都会提升土地评估值,进而支撑房价。
四、实操清单:下行期买房的七步安全检查
- 查开发商:近一年债务违约、商票逾期、项目停工记录;优先央企、国企和财务稳健的民企。
- 查项目:预售资金监管账户是否公示、工程进度是否正常、是否有抵押查封。
- 查地段:打开自然资源局网站,查近三年周边土地成交楼面地价。
- 查价格:对比同小区近半年成交价,若挂牌价高于最近成交价10%以上,可大幅议价。
- 查杠杆:计算月供/收入比、首付来源是否合规、预留现金是否足够。
- 查合同:明确交房时间、办证时间、违约责任;警惕“双合同”和捆绑销售。
- 查退出:如果未来需要出售,该房源在所在板块的稀缺性和流动性如何?
五、安全是唯一的超额收益
楼市下行期,不亏钱就是赚钱。真正的安全不是抄到最低点,而是在土地评估的底线思维和现金流的安全垫之上,买入那些即使价格继续下跌也愿意长期持有的房子。尊重土地价值规律,敬畏市场周期,方能在下行期守住财富,并在下一轮上行期掌握主动。
如若转载,请注明出处:http://www.spgty.com/product/59.html
更新时间:2026-10-11 20:19:31